


半年报观中国动能|投资近4000亿,算力需求井喷
来源:中国能源新闻网 时间:2026-09-20 11:00
投资近4000亿,算力需求井喷
——电力设备半年报里的“双重引擎”
中国能源新闻网记者周倜然
9月8日,四川乐山井研县,作业人员正在吊装铁塔横担。国网四川建设公司业主项目执行副经理杨译介绍:“我们为每基铁塔建立台账,倒排工期、挂图作战,确保10日完成全部22基铁塔组塔工作。”
这里是攀西1000千伏特高压交流工程的施工现场,“十五五”时期全国首个开工的特高压交流输变电工程,总投资约232亿元,预计2028年建成投运。
同一时间,从内蒙古鄂尔多斯的荒漠戈壁,到陇电入浙的黄河大跨越,多项特高压工程正在中国版图上同步推进。
这是“十五五”开局之年电网投资狂飙的一个缩影。一张价值5万亿元的电网建设大幕,正在全面拉开。
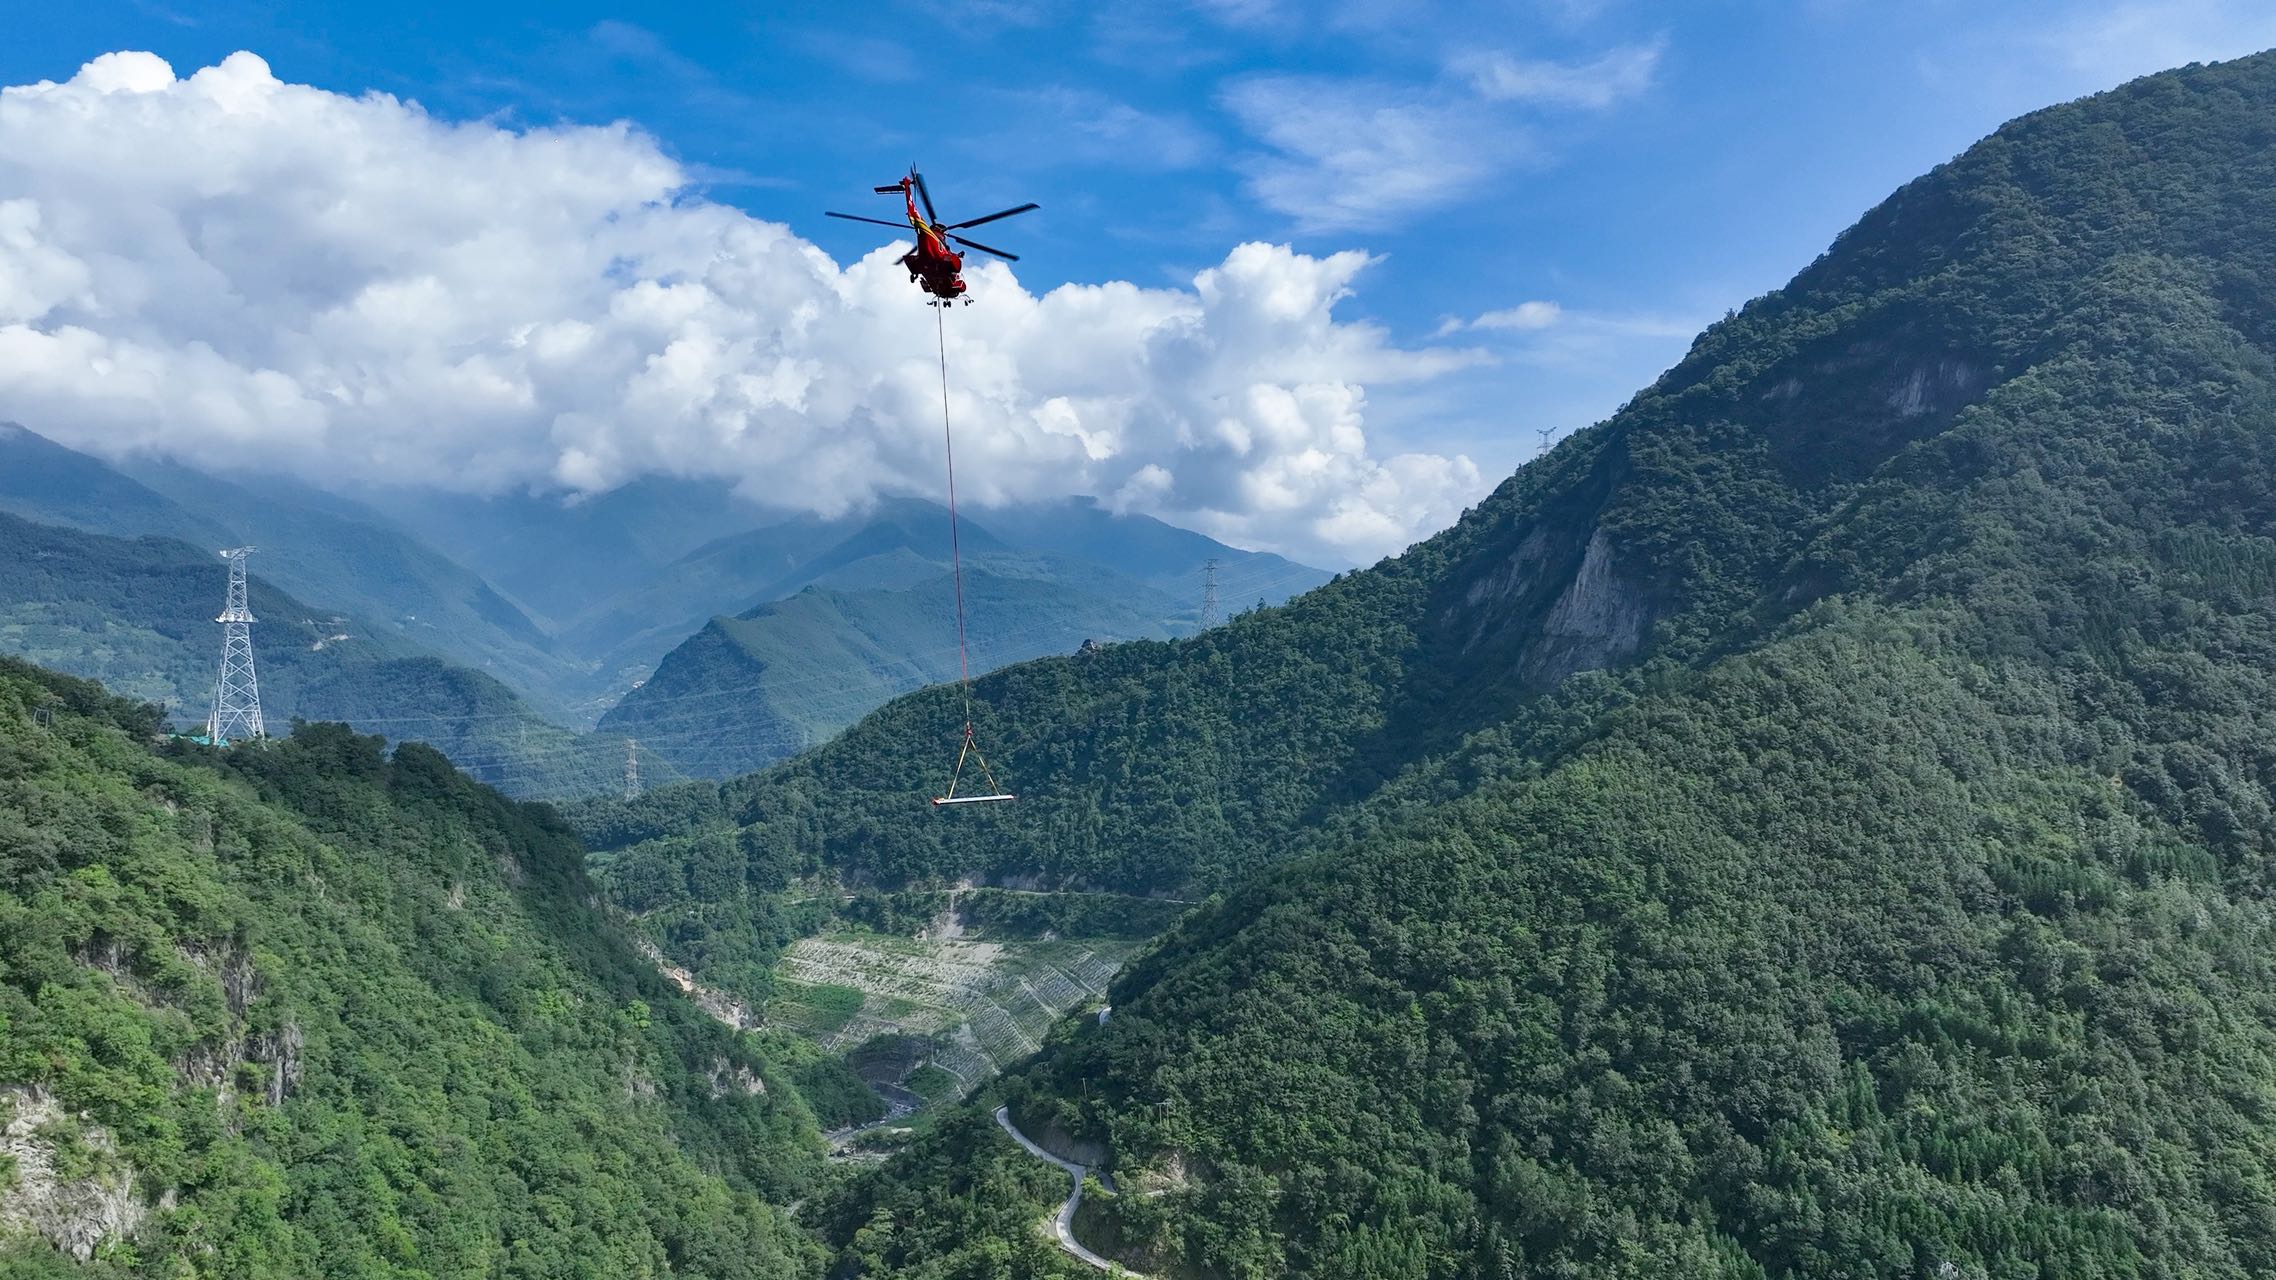
8月投产的阿坝—成都东1000千伏特高压交流工程,采用直升机开展塔材运输。(国网四川建设公司 供图)
5万亿投资的深层密码
千里之外的浙江嘉兴,另一个特高压工地同样热火朝天。
今年4月开工的浙江特高压交流环网工程1000千伏嘉兴变电站正在紧锣密鼓建设中。作为变电站重要供应商,平高电气为嘉兴变电站供应1000千伏组合电器(GIS),合同总金额9亿元。
“特高压重大工程是产业链的强引擎,一方面为GIS等高端装备供应商提供稳定订单,带动上游绝缘件、铸锻件、精密加工、传感器、操动机构等协同发展;另一方面,我们通过高标准研发、试验和交付,推动技术升级、质量提升和自主可控,并延伸至下游安装调试、运维服务,促进全链条共进。”9月14日,平高电气市场营销中心北京总部副总监、嘉兴变电站平高电气项目经理张卫星接受采访时表示。
这条总投资293亿元的“能源巨龙”,起于嘉兴,止于丽水,是迄今为止国内投资最高、单体工程量最大的特高压交流工程。
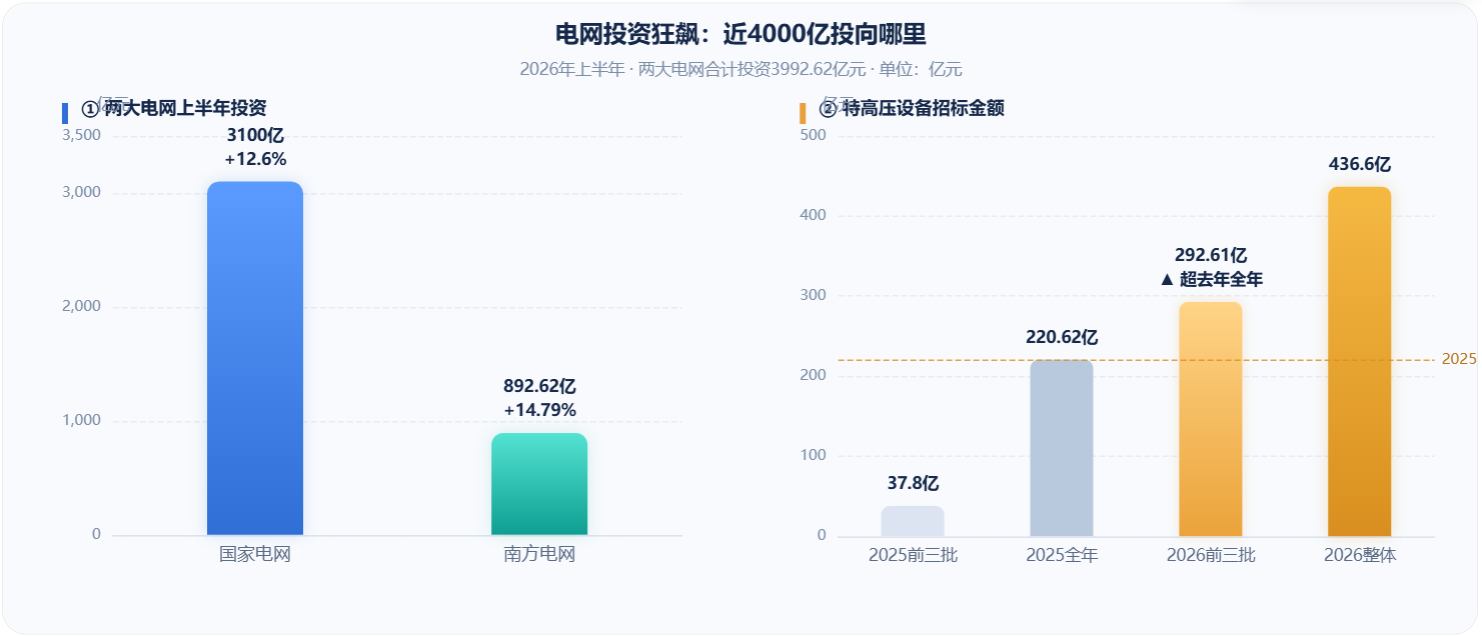
7月24日,国家电网交出上半年投资答卷,累计完成固定资产投资超3100亿元,同比增长12.6%。三天后,南方电网披露,上半年完成固定资产投资892.62亿元,同比增长14.79%,规模创历史同期最高。
两家相加,接近4000亿元。
这是什么概念?港珠澳大桥总投资约1269亿元,两大电网半年投的钱,足够建3座港珠澳大桥。而这仅仅是“十五五”开局之年的前六个月。
近4000亿投资砸下去,建的不只是铁塔和线路,更是一张面向未来的新型电网。
今年5月,国家发展改革委举行新闻发布会介绍,“十五五”时期,我国新型电网投资预计将超过5万亿元。
钱花在了哪里?特高压和配网智能化是双主线。
有机构统计,截至2026年7月底,国网已公示特高压设备招标金额293亿元,超过2024年、2025年全年水平。2026年特高压整体招标金额达436.6亿元,同比增幅高达97.7%。GIS设备已实现100%国产供货,行业国产化率超95%。
中信证券在研报中称,年内前三批次累计中标金额达292.61亿元,已大幅超过2025年全年。在“沙戈荒”大基地外送与电网升级改造背景下,电网设备板块的订单与业绩支撑持续强化。
龙头与隐形冠军齐发力
投资的热度,正在转化为企业半年报里实打实的业绩。
据Wind数据,电力设备行业156家A股上市公司2026年半年报全部披露完毕,其中营收和归母净利润实现同比增长的分别为96家和60家。54家重点公司上半年合计营收3576亿元,同比增长13%;电网板块65家重点标的合计营收3272亿元,同比增长15%。
从个股看,产业链龙头普遍交出亮眼成绩单。
国电南瑞上半年营收277.67亿元,同比增长14.54%;归母净利润30.73亿元,同比增长4.08%。比利润更亮眼的是订单,上半年新签合同额456.33亿元。
思源电气上半年营收107.95亿元,同比增长27.05%,营收规模再创同期历史新高;归母净利润14.64亿元,同比增长13.23%。
平高电气上半年营收53.74亿元,同比微降5.64%,但归母净利润达8.17亿元,同比大增22.87%;扣非净利润7.98亿元,同比增长20.76%。收入降、利润升的背后,是产品结构优化和毛利率提升。
中国西电上半年营收122.33亿元,同比增长7.96%;归母净利润6.88亿元,同比增长15.03%;毛利率达24.5%,同比提升2.9个百分点,期末合同负债余额62.3亿元。
保变电气上半年营收38.46亿元,同比增长28.43%;归母净利润1.34亿元,同比暴增77.34%,增速在变压器头部企业中位居第一。更值得关注的是,该公司首次斩获核电工程配套1000千伏特高压变压器订单。
特变电工上半年营收565.85亿元,同比增长16.91%;归母净利润25.52亿元,同比下滑19.84%,主要受多晶硅业务拖累。其输变电主业韧性十足:电气设备产品营收149.68亿元,同比增长11.98%,毛利率19.55%;上半年输变电产业国内市场签约达372.85亿元,订单储备充沛。
“这一轮特高压建设区别于上一轮的核心特征是,交流工程占比显著提升,GIS、变压器等一次设备需求拉动更为明显。”东方证券表示,“2026年初国网‘十五五’四万亿投资规划落地,国内电力设备行业有望持续维持高景气。”
特高压主干网建设的外溢效应,正在输变电全产业链上扩散。万亿投资的红利,不只属于站在台前的主设备商,在背后那些不起眼的“螺丝钉” 环节,一批被业内称为隐形冠军的小市值企业,同样交出了亮眼的半年报。
它们中的典型,是做变压器分接开关的华明装备,上半年营业收入12.81亿元、同比增长14.25%,其中海外收入4.49 亿元、大增 44.59%,创历史新高。大连电瓷,长期占据特高压交流瓷绝缘子约六成市场份额、国网招标常年居前,上半年营收8.64亿元、同比增长48.59%,归母净利润1.55亿元、在去年同期低基数上同比增长232.18%,毛利率从28.92%跃升至38.69%。
“第二增长曲线”已经成型
如果说电网投资是电力设备行业的基本盘,那么AI算力需求的爆发,则正在为这个传统行业注入全新的增长动能。
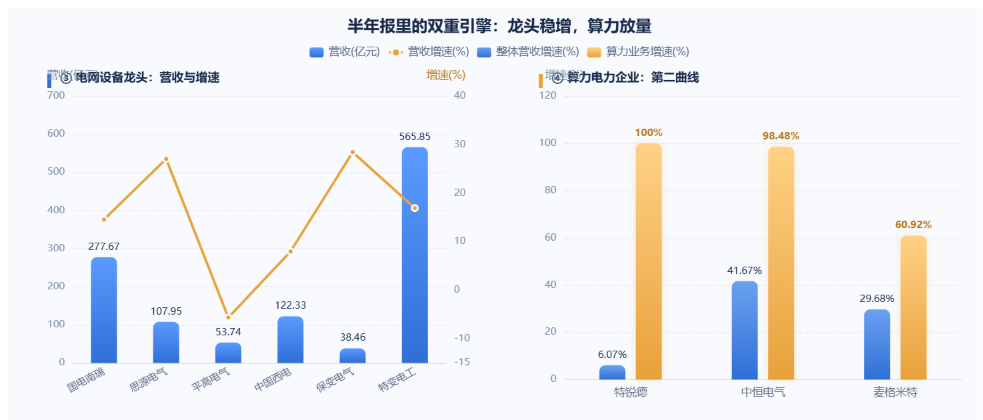
特锐德半年报显示,上半年营收66.35亿元,同比增长6.07%;归母净利润4.28亿元,同比增长30.73%;扣非归母净利润3.50亿元,同比增长40.05%。半年报明确披露,公司持续深化与字节、阿里、腾讯及三大运营商等算力中心客户的业务合作,上半年算力中心业务合同额较上年同期实现翻倍增长。2026年6月,公司发布面向AI算力中心的高低压交直流一体化能源解决方案,为吉瓦级AI数据中心提供能源基础设施支撑。
中恒电气的数据中心电源业务,则已完成从增长点到“主引擎”的跨越。上半年营收12.62亿元,同比增长41.67%。其中,数据中心电源产品实现收入8.08亿元,同比大增98.48%,占营收比重从去年同期的四成多跃升至63.97%。
麦格米特作为A股唯一打入英伟达高端算力平台供应链的企业,上半年公司营收60.61亿元,同比增长29.68%;其中电源业务营收18.4亿元,同比大增60.92%,成为最大增长引擎;海外收入占比升至43%。
一家是传统箱式变电站龙头切入算力供电,一家是通信电源企业转型数据中心电源,一家直接卡位全球AI算力的供电底座,三条不同路径指向同一个趋势,AI算力正在成为电力设备行业的“第二增长曲线”。随着算电协同在2026年上升为国家战略,A股37只AIDC电源概念股年初以来平均涨幅显著高于板块均值。
中金公司指出,全球AIDC基建步伐加快,相关电力设备需求旺盛,中国电力设备企业有望凭借交付周期短、性价比高、售后服务到位等优势获得订单。电力设备行业2026年整体表现稳健向上,AIDC+能源转型双轮驱动。
电网与算力,基础设施与新质生产力,正在形成相互加强的正向循环。
电网投资是压舱石,算力需求是新引擎。两者叠加,电力设备正在从过去的配套产业,走向关乎能源安全和数字经济的战略产业。这既是中国基础设施投资的力度,也是新质生产力的速度。
责任编辑:高慧君


